 Công ty Luật Trọng Đức
Làm affiliate TikTok, Shopee có cần mã số thuế? Hướng dẫn đăng ký cho cá nhân
Nhiều chị em làm video ngắn, chia sẻ đồ dùng trong nhà rồi gắn đường dẫn bán hàng để có thêm thu nhập. Làm được vài tháng thì nghe người này nói "phải đăng ký mã số thuế", người kia bảo "sàn trừ thuế rồi, khỏi lo". Bài này giải thích bằng lời thường, theo các văn bản và hướng dẫn của cơ quan Nhà nước, để bà con hiểu đúng và làm đúng.
1. Mã số thuế cá nhân: có phải đi xin mã mới?
Theo bài tổng hợp của Cổng thông tin xây dựng chính sách, pháp luật (chinhphu.vn) về buổi hướng dẫn của Cục Thuế, mỗi cá nhân dùng một mã định danh duy nhất và không cần xin thêm mã số thuế riêng. Nghĩa là bà con đã có căn cước công dân gắn số định danh cá nhân thì số đó dùng làm mã số thuế. Người chưa có số định danh cá nhân (như người nước ngoài, người Việt sống ở nước ngoài) thì cơ quan thuế cấp mã 10 chữ số theo Điều 5 Thông tư 90/2026/TT-BTC. Mỗi người chỉ có một mã số thuế, dùng cả đời.
2. Vậy "đăng ký" ở đây là đăng ký gì?
Điểm hay nhầm là mã số thuế và việc đăng ký kinh doanh. Theo hướng dẫn của cơ quan thuế được chinhphu.vn đưa tin:
- Nếu bà con làm theo dạng hộ kinh doanh thì đăng ký thuế được làm cùng lúc với đăng ký kinh doanh, nộp tại nơi đăng ký hộ kinh doanh (Điều 21 Thông tư 90/2026/TT-BTC; việc đăng ký kinh doanh theo Nghị định 168/2025/NĐ-CP và Nghị định 68/2026/NĐ-CP, đã được sửa đổi bởi Nghị định 141/2026/NĐ-CP).
- Nếu là cá nhân kinh doanh không lập hộ, bà con nộp tờ khai đăng ký thuế mẫu 03-ĐKT, hoặc hồ sơ khai thuế có tích hợp thông tin đăng ký thuế, tại Thuế cơ sở nơi đặt trụ sở; nếu không có địa điểm kinh doanh cố định thì nộp tại Thuế cơ sở nơi cư trú. Hồ sơ đủ và thông tin khớp cơ sở dữ liệu quốc gia về dân cư thì được cấp Giấy chứng nhận đăng ký thuế (mẫu 10-MST) trong 03 ngày làm việc kể từ khi nhận đủ hồ sơ (Điều 21, Điều 22 Thông tư 90/2026/TT-BTC).
3. Không đăng ký thì sao? Đăng ký thì khác gì?
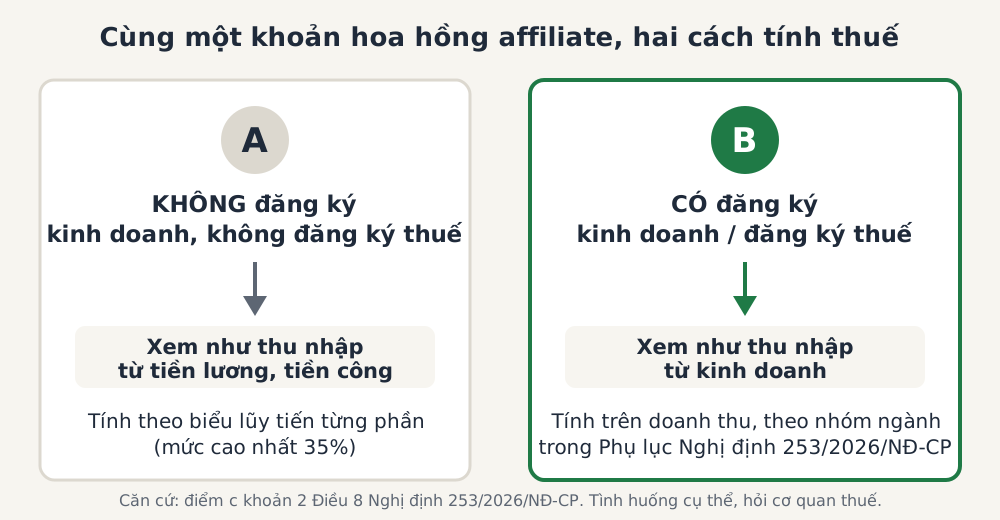
Theo bài của Thuế và Hải quan Online (Tạp chí Kinh tế – Tài chính) đăng ngày 29/07/2026, dẫn điểm c khoản 2 Điều 8 Nghị định 253/2026/NĐ-CP:
- Không đăng ký kinh doanh và không đăng ký thuế cho hoạt động này: khoản hoa hồng được xem là thu nhập từ tiền lương, tiền công, tính theo biểu thuế lũy tiến từng phần (mức cao nhất 35%).
- Có đăng ký theo quy định: được xác định là thu nhập kinh doanh, tính thuế trên doanh thu, theo nhóm ngành trong Phụ lục của Nghị định 253/2026/NĐ-CP.
Văn bản gốc cũng nói rõ hai điểm: kinh doanh trên thương mại điện tử, nền tảng số được xếp vào thu nhập từ kinh doanh (khoản 6 Điều 7 Nghị định 253/2026/NĐ-CP); còn tiền thù lao của cá nhân không đăng ký kinh doanh, không đăng ký thuế được xếp vào tiền lương, tiền công (điểm c khoản 2 Điều 8). Ngoài ra, bên trả thù lao từ 05 triệu đồng/lần trở lên cho cá nhân không ký hợp đồng hoặc ký hợp đồng dưới 03 tháng phải khấu trừ 10% trước khi trả (khoản 2 Điều 50). Nghị định không dùng chữ "tiếp thị liên kết", nên hoa hồng của bà con thuộc nhóm ngành nào trong Phụ lục là do cơ quan thuế xác định theo bản chất công việc.
Ngưỡng doanh thu không phải nộp thuế. Theo Nghị định 141/2026/NĐ-CP (có hiệu lực từ ngày 01/01/2026, sửa Nghị định 68/2026/NĐ-CP), hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 01 tỷ đồng trở xuống không phải nộp thuế thu nhập cá nhân (Điều 7 Luật Thuế thu nhập cá nhân số 109/2025/QH15 giao Chính phủ điều chỉnh ngưỡng theo từng thời kỳ). Doanh thu từ 01 tỷ đồng trở xuống vẫn phải thông báo doanh thu thực tế cho cơ quan thuế theo hướng dẫn.
Thuế suất cho hoa hồng affiliate. Theo Công văn số 7403/CT-TMĐT ngày 06/10/2026 của Cục Thuế (Bộ Tài chính), trả lời Cục Thương mại điện tử và Kinh tế số và Công ty TNHH TikTok Shop Việt Nam: người sáng tạo nội dung số, quảng bá sản phẩm, tiếp thị liên kết trên nền tảng thương mại điện tử mà nhận thu nhập từ nền tảng hoặc nhãn hàng (không phải tiền lương theo hợp đồng lao động) thì đó là thu nhập từ kinh doanh; hộ kinh doanh, cá nhân kinh doanh đăng ký thuế, kê khai và nộp thuế theo Nghị định 68/2026/NĐ-CP và Nghị định 141/2026/NĐ-CP. Cục Thuế xác định tiếp thị liên kết là hoạt động quảng cáo hàng hóa, dịch vụ qua đường dẫn, mã giới thiệu, nên áp dụng mức dành cho nội dung thông tin số, quảng cáo số: thuế suất thuế thu nhập cá nhân 5%, theo điểm đ khoản 3 Điều 7 Luật số 109/2025/QH15. Với doanh thu năm đến 03 tỷ đồng, cá nhân kinh doanh được chọn tính thuế bằng thuế suất nhân với phần doanh thu vượt ngưỡng (khoản 3 Điều 7 Luật). Công văn này là hướng dẫn của cơ quan thuế gửi một số đơn vị cụ thể, nên bà con vẫn nên hỏi cơ quan thuế nơi cư trú để được trả lời đúng với trường hợp của mình.
Cục Thuế cũng lưu ý: KOL, affiliate hay freelancer không phải là loại thu nhập riêng trong luật thuế. Cái quyết định là bản chất công việc, nên bà con cần xác định đúng hoạt động của mình.
4. Sàn trừ thuế rồi, còn phải làm gì nữa?
Sàn thương mại điện tử có chức năng đặt hàng và thanh toán trực tuyến thì khấu trừ, khai thay và nộp thay thuế. Nhưng theo Cục Thuế, khoản khấu trừ tại nguồn chưa chắc là số thuế cuối cùng. Cuối năm, nếu thuộc diện quyết toán hoặc đang hoạt động theo dạng cá nhân kinh doanh thì vẫn phải khai và quyết toán. Hộ, cá nhân kinh doanh quyết toán trên Mẫu số 01/TKN-CNKD; chỗ nộp thừa sẽ được hoàn hoặc bù trừ.
5. Bốn bước đăng ký, nói gọn
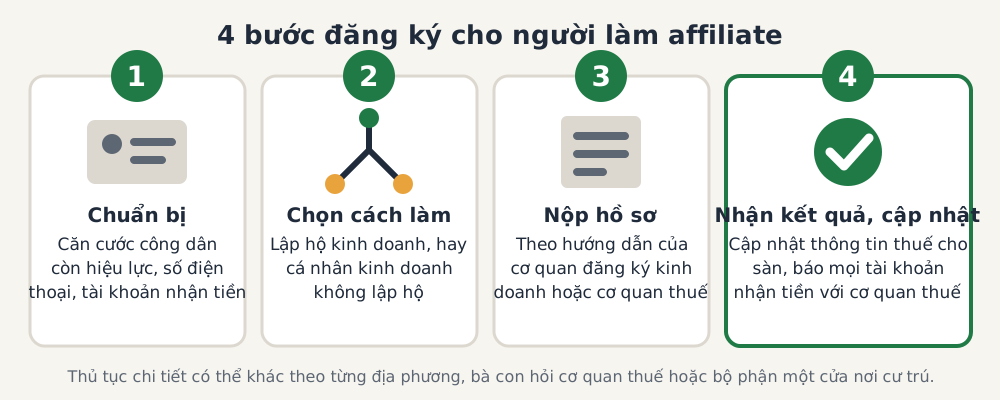
- Chuẩn bị: căn cước công dân còn hiệu lực, số điện thoại dùng đăng ký tài khoản sàn, tài khoản ngân hàng nhận tiền.
- Chọn cách làm: lập hộ kinh doanh, hay làm cá nhân kinh doanh không lập hộ. Làm nhiều nguồn (bán hàng, affiliate, quảng cáo) thì doanh thu từ mọi kênh được tổng hợp về một chủ thể.
- Nộp hồ sơ theo hướng dẫn của cơ quan đăng ký kinh doanh (với hộ kinh doanh) hoặc cơ quan thuế (với cá nhân kinh doanh không lập hộ). Thủ tục có thể khác chút ít giữa các địa phương, nên bà con hỏi trước khi đi.
- Nhận kết quả và cập nhật: cập nhật thông tin thuế trên tài khoản sàn nếu sàn yêu cầu. Cục Thuế lưu ý bà con dùng nhiều tài khoản nhận tiền thì phải thông báo tất cả với cơ quan thuế.
6. Giữ giấy tờ gì cho an tâm?
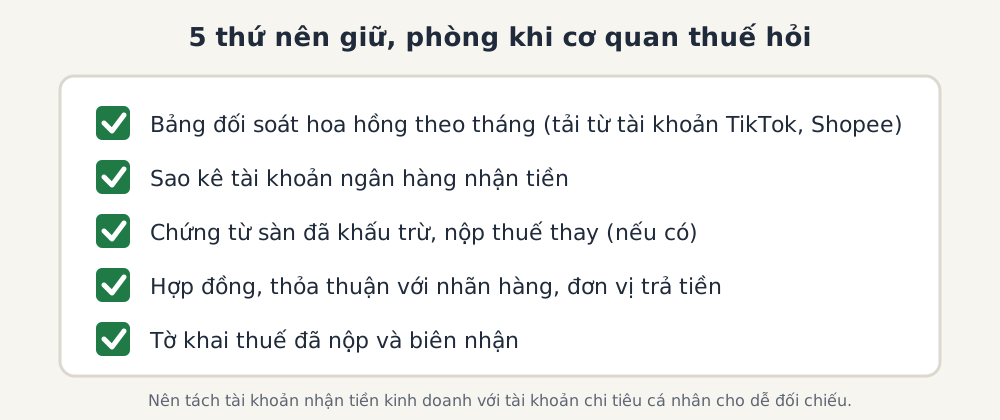
Cục Thuế khuyến nghị giữ hợp đồng, dữ liệu giao dịch, bảng đối soát, sao kê ngân hàng và chứng từ khấu trừ. Đây là căn cứ xác định nghĩa vụ thuế và cũng là bằng chứng của bà con khi cơ quan chức năng kiểm tra. Nên tách tài khoản nhận tiền kinh doanh với tài khoản chi tiêu cá nhân cho dễ đối chiếu.
7. Hóa đơn điện tử thì sao?
Theo hướng dẫn được chinhphu.vn đưa tin, hộ, cá nhân kinh doanh có doanh thu năm trên 1 tỷ đồng thì phải dùng hóa đơn điện tử (Nghị định 141/2026/NĐ-CP); thời hạn đăng ký là 30 ngày kể từ khi vượt ngưỡng. Việc sàn khấu trừ, nộp thuế thay không thay thế nghĩa vụ này. Dưới ngưỡng đó thì không bắt buộc nhưng có thể đăng ký tự nguyện.
Khi nào nên hỏi tư vấn pháp lý?
Khi bà con làm nhiều nguồn thu cùng lúc, chưa biết nên lập hộ hay làm cá nhân kinh doanh, hoặc đã nhận thông báo từ cơ quan thuế mà chưa rõ phải làm sao. Mỗi trường hợp một khác, bà con mang giấy tờ đến công ty để được xem cụ thể. Số thuế phải nộp thì cơ quan thuế là nơi xác định.
Bài viết mang tính phổ biến pháp luật, cập nhật đến ngày 02/11/2026, không thay thế tư vấn trên hồ sơ cụ thể; mức thuế, ngưỡng và thủ tục có thể được hướng dẫn thêm, bà con hỏi cơ quan thuế để có thông tin mới nhất. Đã đối chiếu toàn văn (bản Công báo) Luật Thuế thu nhập cá nhân số 109/2025/QH15, Nghị định 68/2026/NĐ-CP, Nghị định 141/2026/NĐ-CP, Nghị định 253/2026/NĐ-CP và toàn văn Thông tư 90/2026/TT-BTC. Đã đối chiếu cả toàn văn Công văn 7403/CT-TMĐT ngày 06/10/2026 của Cục Thuế. Nguồn tham khảo: Cổng thông tin xây dựng chính sách, pháp luật – Chính sách thuế và hóa đơn điện tử trong thương mại điện tử (22/07/2026); Công báo – Nghị định 253/2026/NĐ-CP; Thuế và Hải quan Online – Bán hàng online, tiếp thị liên kết (29/07/2026); Thuế và Hải quan Online – Ba lưu ý cho cá nhân kinh doanh trên nền tảng số (27/07/2026).